Answer
조세불복 절차는 어떻게 이어지나
핵심 답변
조세불복은 과세 전에는 통지를 받은 날부터 30일 이내의 과세전적부심사, 과세 후에는 처분을 안 날부터 90일 이내의 이의신청·심사청구·심판청구, 결정 통지 후 90일 이내의 행정소송 순으로 이어집니다. 사건의 종류와 진행 단계에 따라 적용 가능한 절차가 달라질 수 있습니다.
Case Flow
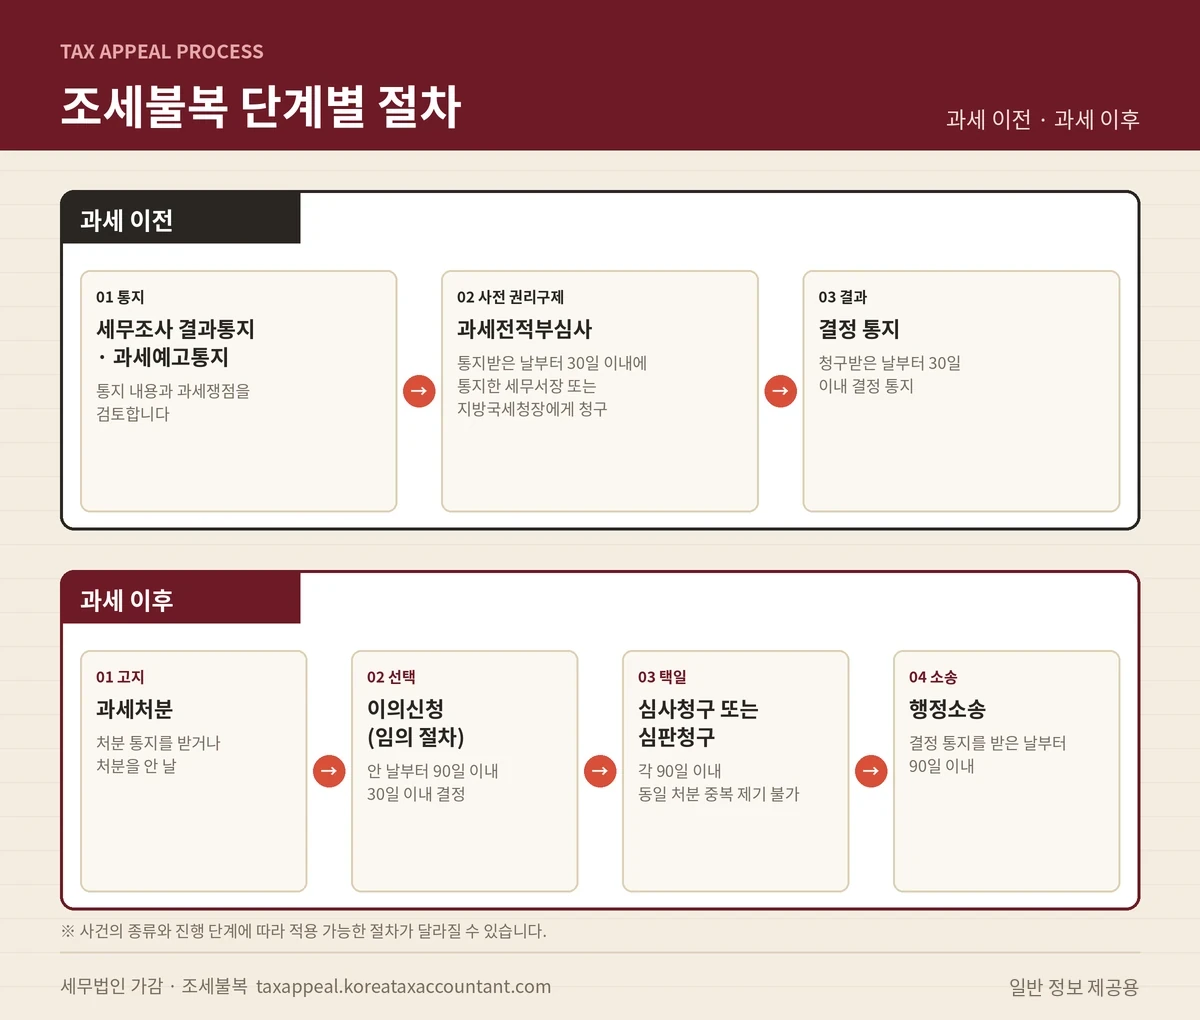
단계별 절차 흐름
BEFORE
과세 이전
- 세무조사 · 과세예고조사 결과 통지 또는 과세예고통지를 받는 단계
- 과세내용 검토통지된 과세내용과 근거, 사실관계를 확인
- 과세전적부심사 검토통지받은 날부터 30일 이내 청구 여부를 검토
AFTER
과세 이후
- 과세처분납부고지 등 처분이 이루어진 단계
- 이의신청 검토임의 절차 · 안 날부터 90일 이내
- 심사청구 또는 심판청구각 90일 이내 · 동일 처분에 중복 제기 불가
- 이후 권리구제결정 통지 후 행정소송 등 필요한 절차 검토
※ 사건의 종류와 진행 단계 등에 따라 적용 가능한 절차가 달라질 수 있습니다. (국세기본법 기준)
Compare
절차별 기간·기관 비교
| 구분 | 과세전적부심사 | 이의신청 | 심사청구 | 심판청구 |
|---|---|---|---|---|
| 검토 단계 | 과세 전 — 세무조사 결과통지·과세예고통지를 받은 때 | 과세처분 후 | 과세처분 후 (이의신청을 거치거나 바로 청구) | 과세처분 후 (이의신청을 거치거나 바로 청구) |
| 청구 기관 | 통지한 세무서장 또는 지방국세청장 (일부 사항은 국세청장) | 처분한 세무서장 또는 관할 지방국세청장 | 세무서장을 거쳐 국세청장 | 세무서장 또는 조세심판원장 |
| 청구 기간 | 통지받은 날부터 30일 이내 | 처분을 안 날부터 90일 이내 | 처분을 안 날부터 90일 이내 (이의신청 후에는 결정 통지일부터 90일) | 처분을 안 날부터 90일 이내 (이의신청 후에는 결정 통지일부터 90일) |
| 결정 기간 | 청구받은 날부터 30일 이내 | 접수일부터 30일 이내의견서에 항변하는 경우 60일 이내 | 청구받은 날부터 90일 이내 | 원칙적으로 청구받은 날부터 90일 이내 |
| 확인할 점 | 불복(이의·심사·심판) 자체는 아님 · 제외 대상 존재 | 임의 절차 — 생략하고 심사·심판 가능 | 심판청구와 중복 제기 불가 | 심사청구와 중복 제기 불가 |
기간은 국세기본법 제81조의15, 제61조, 제65조, 제66조, 제68조, 제80조의2 기준이며, 기한이 토·일요일·공휴일 등에 해당하면 다음 날로 넘어가는 특례(제5조) 등 개별 규정을 함께 확인해야 합니다.
Relationship
절차 사이의 선택관계
이의신청
심사청구·심판청구에 앞서 선택할 수 있는 절차입니다. 생략하고 바로 심사·심판을 청구할 수 있습니다.
심사청구 ↔ 심판청구
동일한 처분에 대해 두 절차를 중복 제기할 수 없어 하나를 선택합니다.
행정소송
위법한 처분에 대한 행정소송은 심사청구 또는 심판청구와 그 결정을 거쳐야 제기할 수 있습니다.
Deadline
기간 계산 시 확인할 점
- 기산점 — 처분이 있음을 안 날, 통지를 받았다면 그 받은 날
- 이의신청을 거친 경우 — 결정 통지를 받은 날부터 90일
- 기한 만료일이 토·일요일, 공휴일, 대체공휴일, 노동절이면 그 다음 날(국세기본법 제5조)
- 우편 제출 — 청구기간을 지나 도달해도 만료일에 청구한 것으로 보는 특례(제61조 제3항)
- 천재지변 등 제6조 사유 — 사유가 소멸한 날부터 14일 이내 청구(제61조 제4항)
위 내용은 국세기본법 조문을 확인해 정리한 일반 정보입니다. 실제 청구 전에는 최신 법령과 처분서를 다시 확인하세요.