Answer
심사청구는 어떤 절차인가
핵심 답변
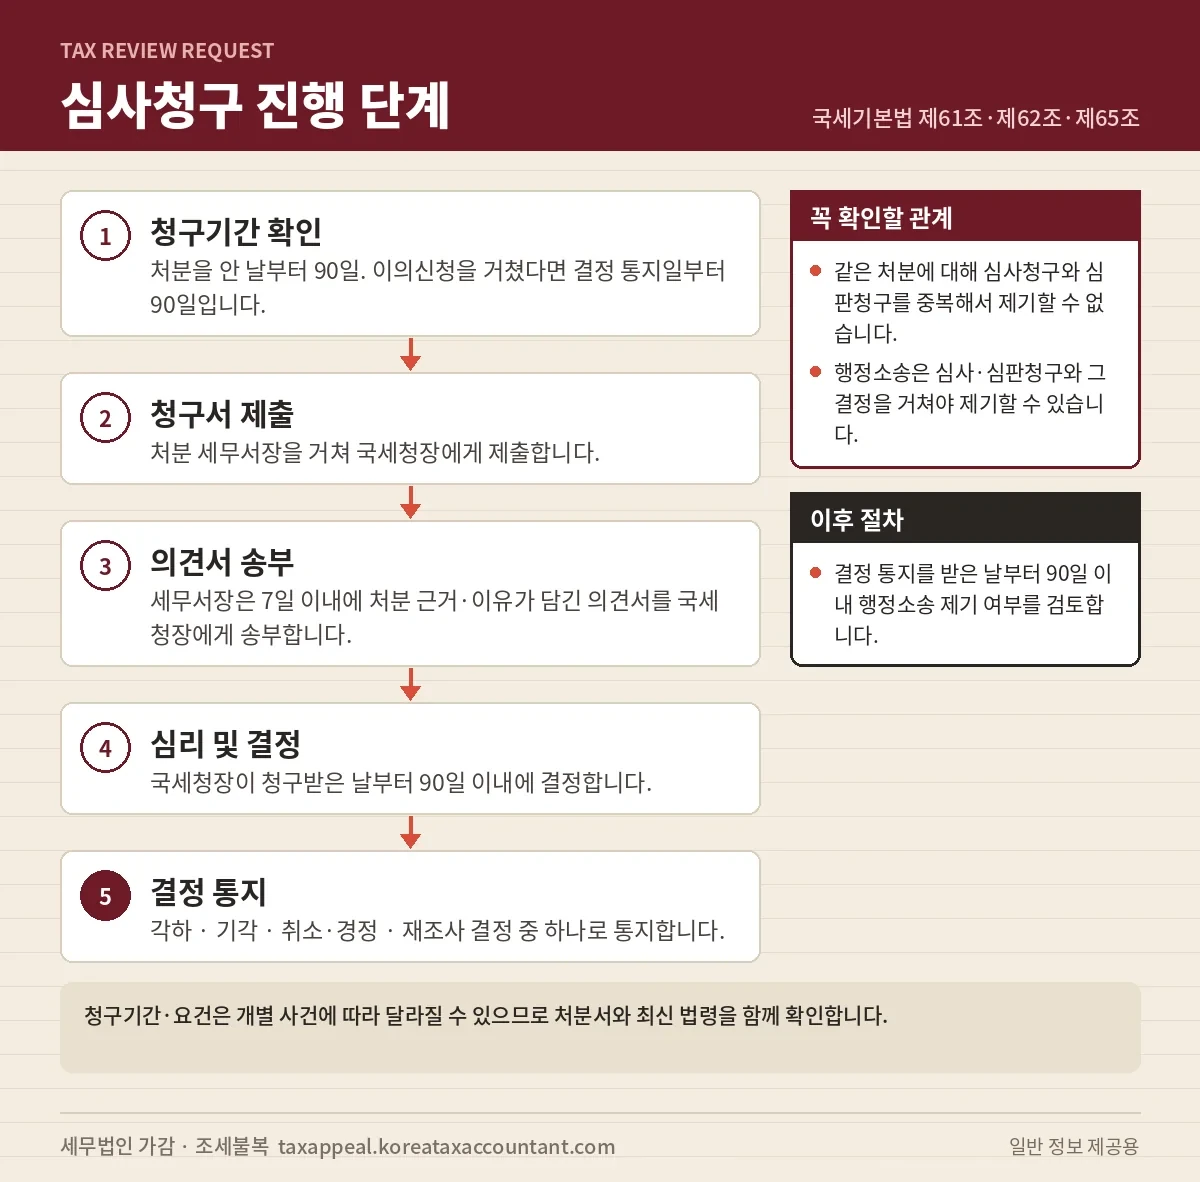
심사청구는 과세처분을 안 날부터 90일 이내에 처분 세무서장을 거쳐 국세청장에게 제기하고, 국세청장이 청구받은 날부터 90일 이내에 결정하는 절차입니다. 이의신청을 거친 경우에는 결정 통지일부터 90일 이내에 청구합니다.
Timeline
청구기간 기산 방식
| 상황 | 청구기간 기산 |
|---|---|
| 이의신청 없이 청구 | 처분이 있음을 안 날(통지를 받았다면 받은 날)부터 90일 이내 |
| 이의신청을 거친 경우 | 이의신청 결정의 통지를 받은 날부터 90일 이내 |
| 결정기간 내 통지를 받지 못한 경우 | 이의신청 결정기간이 지난 날부터 90일 이내 |
| 재조사 결정 후 처분 결과 통지가 없는 경우 | 처분기간이 지난 날부터 90일 이내 |
| 불가피한 사유(제6조) | 사유가 소멸한 날부터 14일 이내(사유 서류 제출) |
Procedure
제출부터 결정까지
- 청구서 제출처분 세무서장을 거쳐 국세청장에게
- 의견서 송부세무서장이 7일 이내 처분 근거·이유를 담아 송부
- 의견서 부본 송부국세청장이 의견서를 청구인에게 송부
- 심리·결정청구받은 날부터 90일 이내
- 결정 통지이유를 기재한 결정서로 통지
Decision
결정 유형과 이후 절차
| 결정 | 의미 |
|---|---|
| 각하 | 청구기간 경과, 보정 미이행, 심판청구 후 제기, 부적법한 청구 등 |
| 기각 | 청구가 이유 없다고 인정되는 경우 |
| 취소·경정 등 | 청구가 이유 있는 경우 처분의 취소·경정 또는 필요한 처분을 결정 |
| 재조사 결정 | 추가 사실확인이 필요한 경우 처분청이 재조사하도록 하는 결정 |
결정 이후
결정 통지를 받은 날부터 90일 이내에 행정소송을 검토할 수 있습니다. 행정소송은 심사청구 또는 심판청구와 그 결정을 거쳐야 제기할 수 있으며, 감사원법에 따른 심사청구는 별도 절차로 국세기본법상 불복 대상에서 제외됩니다.