Answer
세무조사는 어떤 순서로 살펴야 할까
핵심 답변
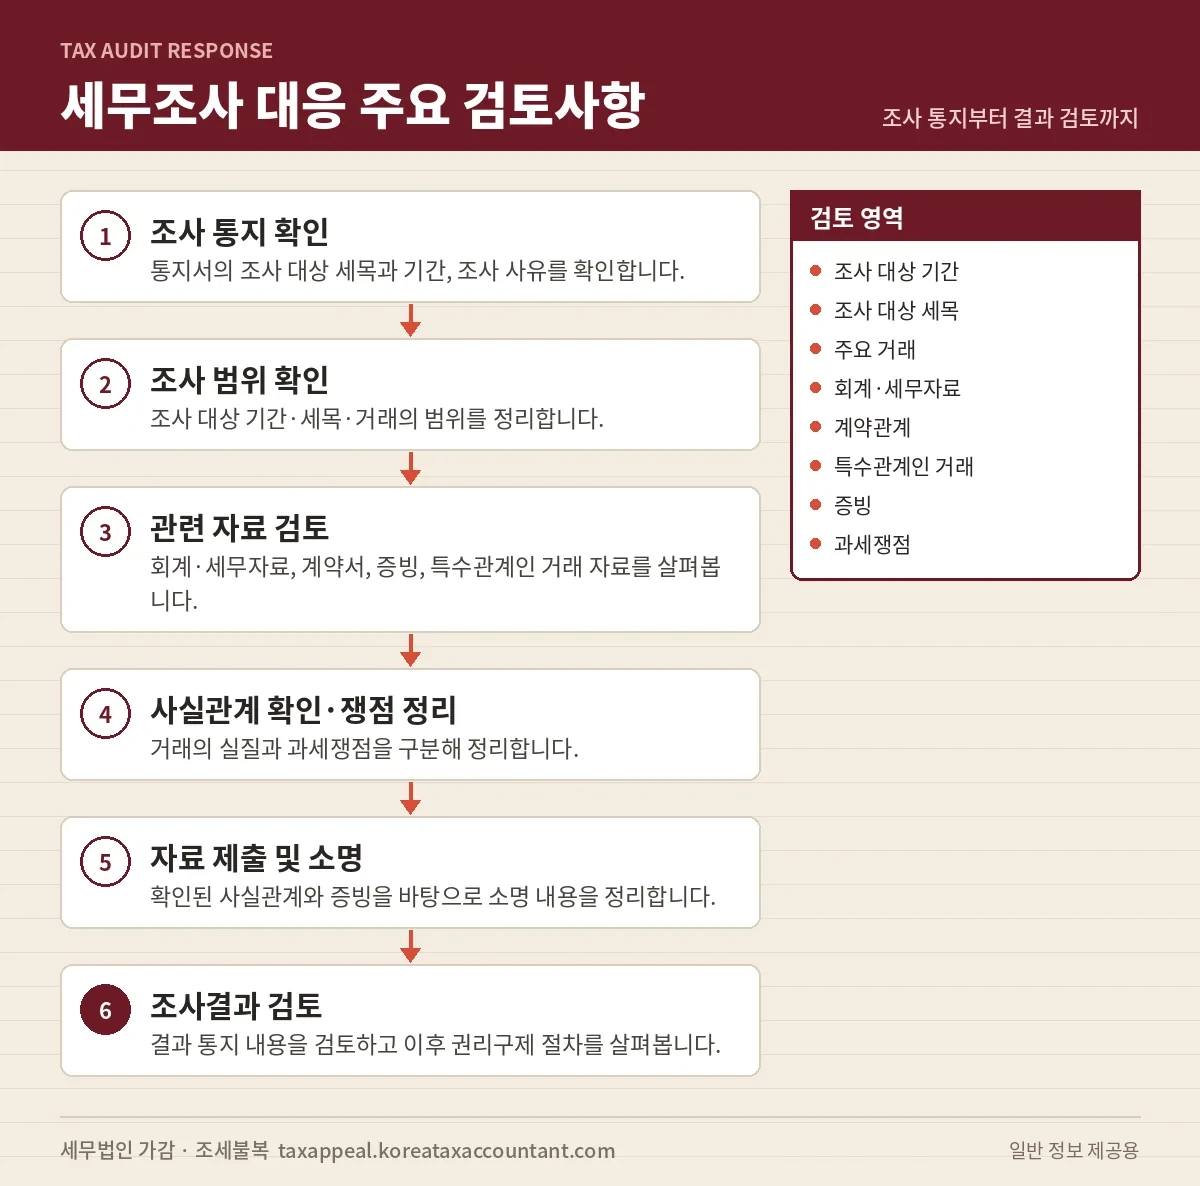
세무조사 대응은 조사 통지 확인 → 조사 범위 확인 → 관련 자료 검토 → 사실관계 확인 → 쟁점 정리 → 자료 제출·소명 → 조사결과 검토의 순서로 정리합니다. 납세자는 조사 과정에서 세무사 등의 조력을 받을 수 있고(국세기본법 제81조의5), 결과통지 후에는 30일 이내 과세전적부심사를 검토할 수 있습니다.
- 조사 통지대상 세목·기간·조사 사유 확인
- 조사 범위 확인조사 대상 거래와 기간을 정리
- 관련 자료 검토회계·세무자료, 계약, 증빙 점검
- 사실관계 확인거래의 실질과 시기, 당사자 관계
- 쟁점 정리과세 가능성이 있는 부분을 구분
- 자료 제출 및 소명증빙과 함께 소명 내용을 정리
- 조사결과 검토결과통지 내용과 이후 절차 검토
Review Areas
검토 영역별 확인사항
조사 대상 기간·세목
통지서에 적힌 기간과 세목이 실제 조사 범위와 일치하는지 확인
주요 거래
금액이 크거나 성격이 복잡한 거래의 경위와 시기 정리
회계·세무자료
장부, 신고서, 세금계산서 등 신고 자료 간 정합성 점검
계약관계
계약서의 조건과 실제 이행 내용이 일치하는지 확인
특수관계인 거래
가족·계열 등 특수관계인과의 거래 조건과 대가 검토
증빙
거래를 뒷받침하는 금융거래 내역, 영수증 등 증빙 확보
과세쟁점
과세관청이 문제 삼는 부분을 특정하고 법령 적용을 검토
기존 소명 내용
이미 제출한 답변과 자료가 서로 일관되는지 점검