TAX OBJECTION

이의신청

과세처분을 받은 뒤 처분청 단계에서 처분의 취소·변경을 청구하는 불복 절차입니다.
심사청구·심판청구에 앞서 선택할 수 있는 임의 절차입니다.

기간
처분을 안 날부터 90일 이내
기관
세무서장 또는 지방국세청장
결정
접수일부터 30일 이내
근거
국세기본법 제55조·제66조
Answer

이의신청은 어떤 절차인가

핵심 답변

이의신청은 과세처분이 있음을 안 날(통지를 받았다면 그 받은 날)부터 90일 이내에 처분한 세무서장 또는 관할 지방국세청장에게 제기하는 불복 절차이며, 접수일부터 30일 이내에 결정됩니다. 심사청구·심판청구 전에 선택적으로 거칠 수 있어 생략도 가능합니다.

이의신청은 이의신청서에 불복의 사유를 갖추어 제출하며, 세무서장과 지방국세청장은 각각 국세심사위원회의 심의를 거쳐 결정합니다. 이의신청을 받은 세무서장은 처분의 근거와 이유가 기재된 의견서를 이의신청인에게 송부해야 하므로, 이 의견서를 통해 처분청의 판단 근거를 확인하고 쟁점을 정리할 수 있습니다.

Procedure

이의신청 진행 순서

  1. 처분 통지 확인처분을 안 날 또는 통지를 받은 날을 확인해 90일 기간을 계산합니다.
  2. 이의신청서 제출처분 세무서장, 또는 세무서장을 거쳐 관할 지방국세청장에게 제출합니다.
  3. 의견서 송부·검토처분의 근거·이유가 담긴 처분청 의견서를 받아 쟁점을 정리합니다.
  4. 국세심사위원회 심의세무서장 또는 지방국세청장이 심의를 거쳐 결정합니다.
  5. 결정 통지접수일부터 30일 이내(항변 시 60일 이내)에 결정합니다.
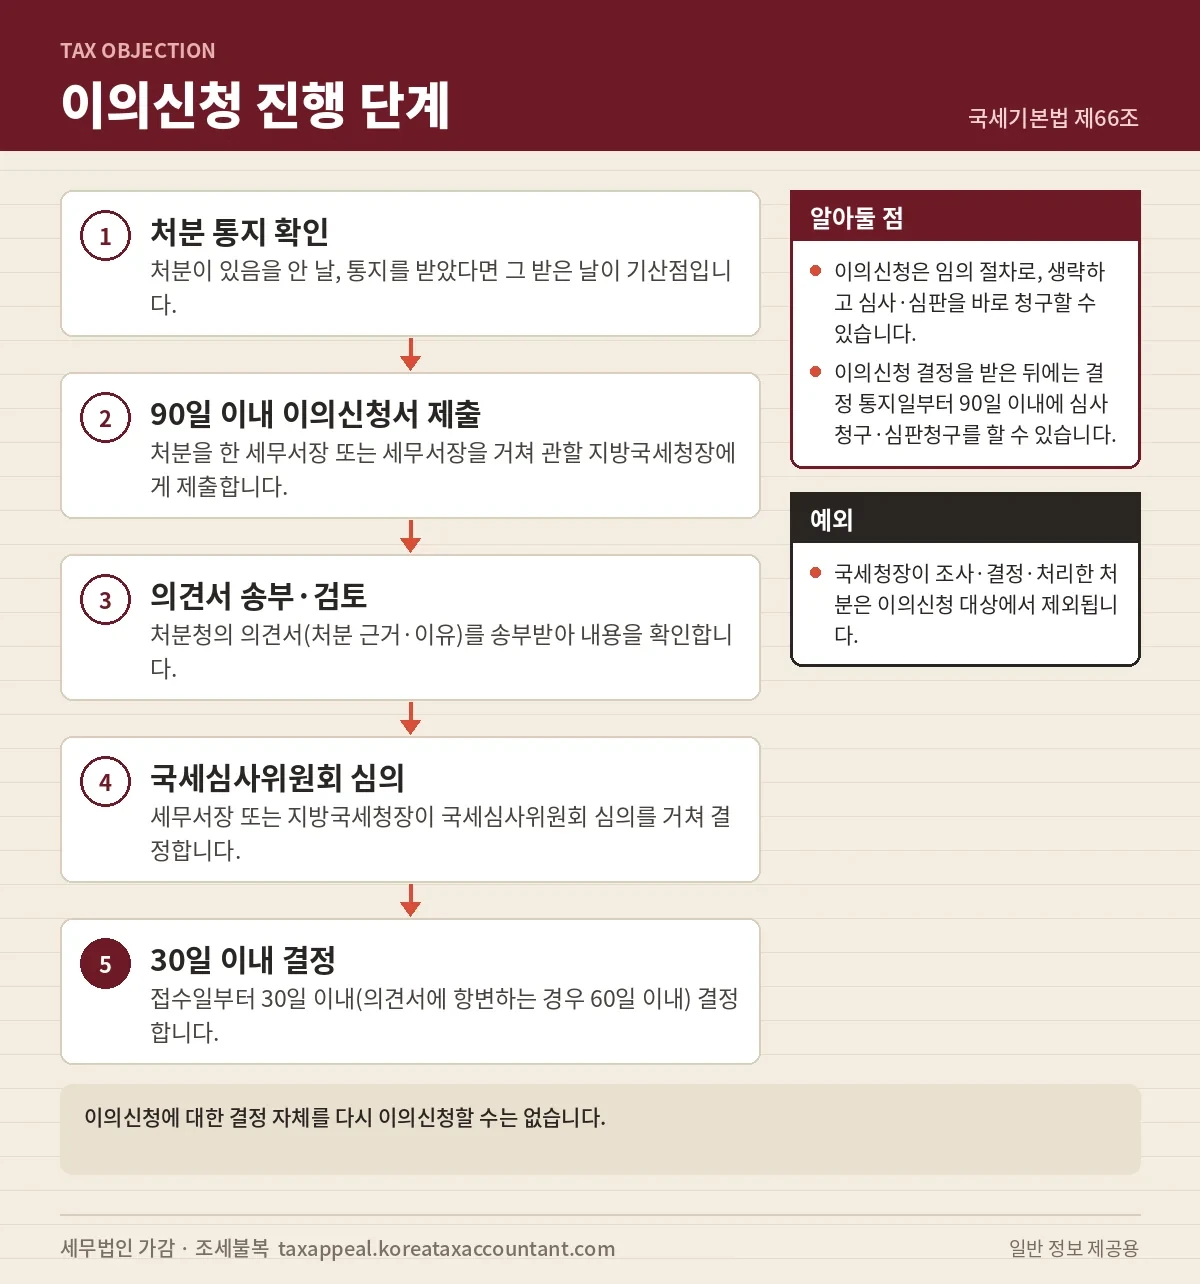
이의신청 진행 단계 — 처분 통지 확인부터 결정까지
이의신청 진행 단계 도식
Compare

이의신청을 거칠 때와 생략할 때

이의신청 거침 여부에 따른 이후 청구기간 (국세기본법 제61조·제68조)
구분이의신청을 거친 경우이의신청을 생략한 경우
다음 절차심사청구 또는 심판청구처분에 대해 바로 심사청구 또는 심판청구
청구기간이의신청 결정 통지를 받은 날부터 90일 이내결정기간 내 통지를 받지 못하면 결정기간이 지난 날부터 90일처분을 안 날부터 90일 이내
확인할 점이의신청 결정 자체를 다시 이의신청할 수 없음국세청장이 조사·결정·처리한 처분은 이의신청 대상이 아님
Check

제출 전 확인사항

  • 처분서(납세고지서 등)의 처분 주체가 세무서인지 지방국세청인지
  • 처분을 안 날 또는 통지 수령일과 90일 기산·만료일
  • 불복 사유와 이를 뒷받침하는 사실관계·증빙
  • 과세전적부심사를 이미 청구했는지 여부(제출 기관에 영향)
  • 이의신청을 거칠지, 바로 심사·심판을 청구할지에 대한 검토
FAQ

이의신청 자주 묻는 질문

이의신청은 언제까지 해야 하나요?

과세처분이 있음을 안 날부터 90일 이내에 제기해야 하며, 처분의 통지를 받았다면 그 통지를 받은 날이 기산점입니다. 우편으로 제출한 청구서가 기간이 지나 도달해도 만료일에 청구한 것으로 보는 특례가 있고, 천재지변 등 국세기본법 제6조 사유가 있으면 사유가 소멸한 날부터 14일 이내에 청구할 수 있습니다.

이의신청은 어디에 제출하나요?

원칙적으로 해당 처분을 한 세무서장에게 제출하거나 세무서장을 거쳐 관할 지방국세청장에게 제출합니다. 지방국세청장의 조사에 따라 과세처분을 한 경우, 또는 세무서장에게 과세전적부심사를 청구한 경우에는 관할 지방국세청장에게 해야 하며, 세무서장에게 낸 이의신청은 지방국세청장에게 한 것으로 봅니다.

이의신청 결정은 얼마나 걸리나요?

이의신청을 받은 날부터 30일 이내에 결정해야 합니다. 다만 이의신청인이 처분청의 의견서에 대해 결정기간 내에 항변하는 경우에는 이의신청을 받은 날부터 60일 이내에 결정하도록 규정되어 있습니다. 세무서장과 지방국세청장은 각각 국세심사위원회의 심의를 거쳐 결정합니다.

이의신청 결정에 불복하면 어떻게 하나요?

이의신청 결정을 다시 이의신청할 수는 없고, 심사청구 또는 심판청구를 제기해야 합니다. 이의신청을 거쳤다면 결정 통지를 받은 날부터 90일 이내에 청구해야 하며, 결정기간 안에 결정 통지를 받지 못한 경우에는 결정기간이 지난 날부터 90일 이내에 청구할 수 있습니다.

이의신청을 건너뛰고 심판청구를 해도 되나요?

네, 가능합니다. 이의신청은 심사청구나 심판청구에 앞서 할 수 있는 임의적 절차여서 생략하고 바로 심사청구 또는 심판청구를 제기할 수 있습니다. 다만 처분을 안 날부터 90일이라는 청구기간은 이의신청 없이 청구할 때도 동일하게 적용됩니다.

이의신청 검토가 필요하신가요?

처분서와 통지를 받은 날짜를 준비하고 지점을 선택해 전화로 문의해 주세요.

조세불복 상담