Answer
심판청구는 어떤 절차인가
핵심 답변
심판청구는 과세처분을 안 날부터 90일 이내에 처분 세무서장 또는 조세심판원장에게 심판청구서를 제출하는 불복 절차이며, 원칙적으로 청구를 받은 날부터 90일 이내에 결정됩니다. 이의신청을 거친 경우에는 결정 통지일부터 90일 이내에 청구합니다.
Procedure
심판청구 진행 순서
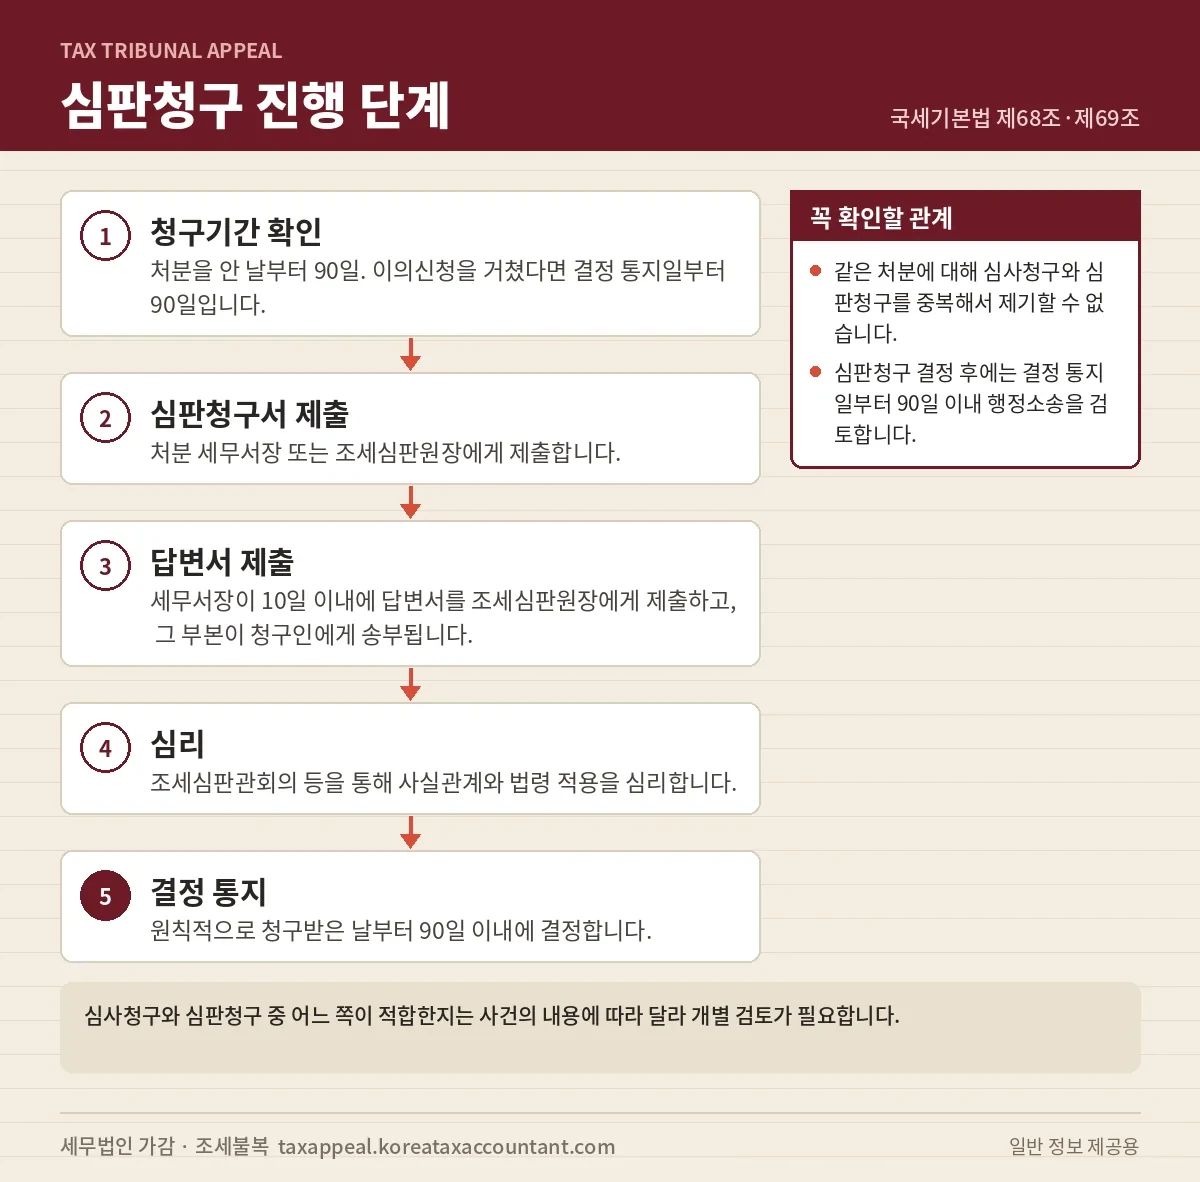
- 청구기간 확인처분을 안 날 또는 통지 수령일, 이의신청 결정 통지일을 확인합니다.
- 심판청구서 제출불복 사유가 기재된 심판청구서를 세무서장 또는 조세심판원장에게 제출합니다.
- 답변서 제출세무서장이 10일 이내에 답변서를 제출하고 부본이 청구인에게 송부됩니다.
- 심리조세심판관회의 등에서 사실관계와 법령 적용을 심리합니다.
- 결정 통지원칙적으로 청구받은 날부터 90일 이내에 결정합니다.
Compare
심사청구와 심판청구의 차이
| 구분 | 심사청구 | 심판청구 |
|---|---|---|
| 청구 기관 | 세무서장을 거쳐 국세청장 | 세무서장 또는 조세심판원장 |
| 청구기간 | 안 날부터 90일 (이의신청 후 결정 통지일부터 90일) | 안 날부터 90일 (이의신청 후 결정 통지일부터 90일) |
| 결정기간 | 청구받은 날부터 90일 이내 | 원칙적으로 청구받은 날부터 90일 이내 |
| 관계 | 동일한 처분에 심판청구와 중복 제기 불가 | 동일한 처분에 심사청구와 중복 제기 불가 |
심사청구와 심판청구의 선택은 사건별 검토가 필요합니다. 국세기본법 제59조의2에는 국선대리인 제도가 규정되어 있으며, 신청 요건은 국세청·조세심판원의 최신 안내를 확인해야 합니다.
After
결정 이후의 절차
심판청구에 대한 결정을 받은 뒤에는 이의신청·심사청구·심판청구를 다시 제기할 수 없고, 결정 통지를 받은 날부터 90일 이내(불변기간)에 행정소송 제기 여부를 검토하게 됩니다. 재조사 결정이 내려진 경우에는 처분청의 재조사 결과 처분에 대해 별도의 기간과 절차가 적용될 수 있으므로 결정서 내용을 정확히 확인해야 합니다. 전체 절차의 흐름은 조세불복 절차에서 확인하세요.